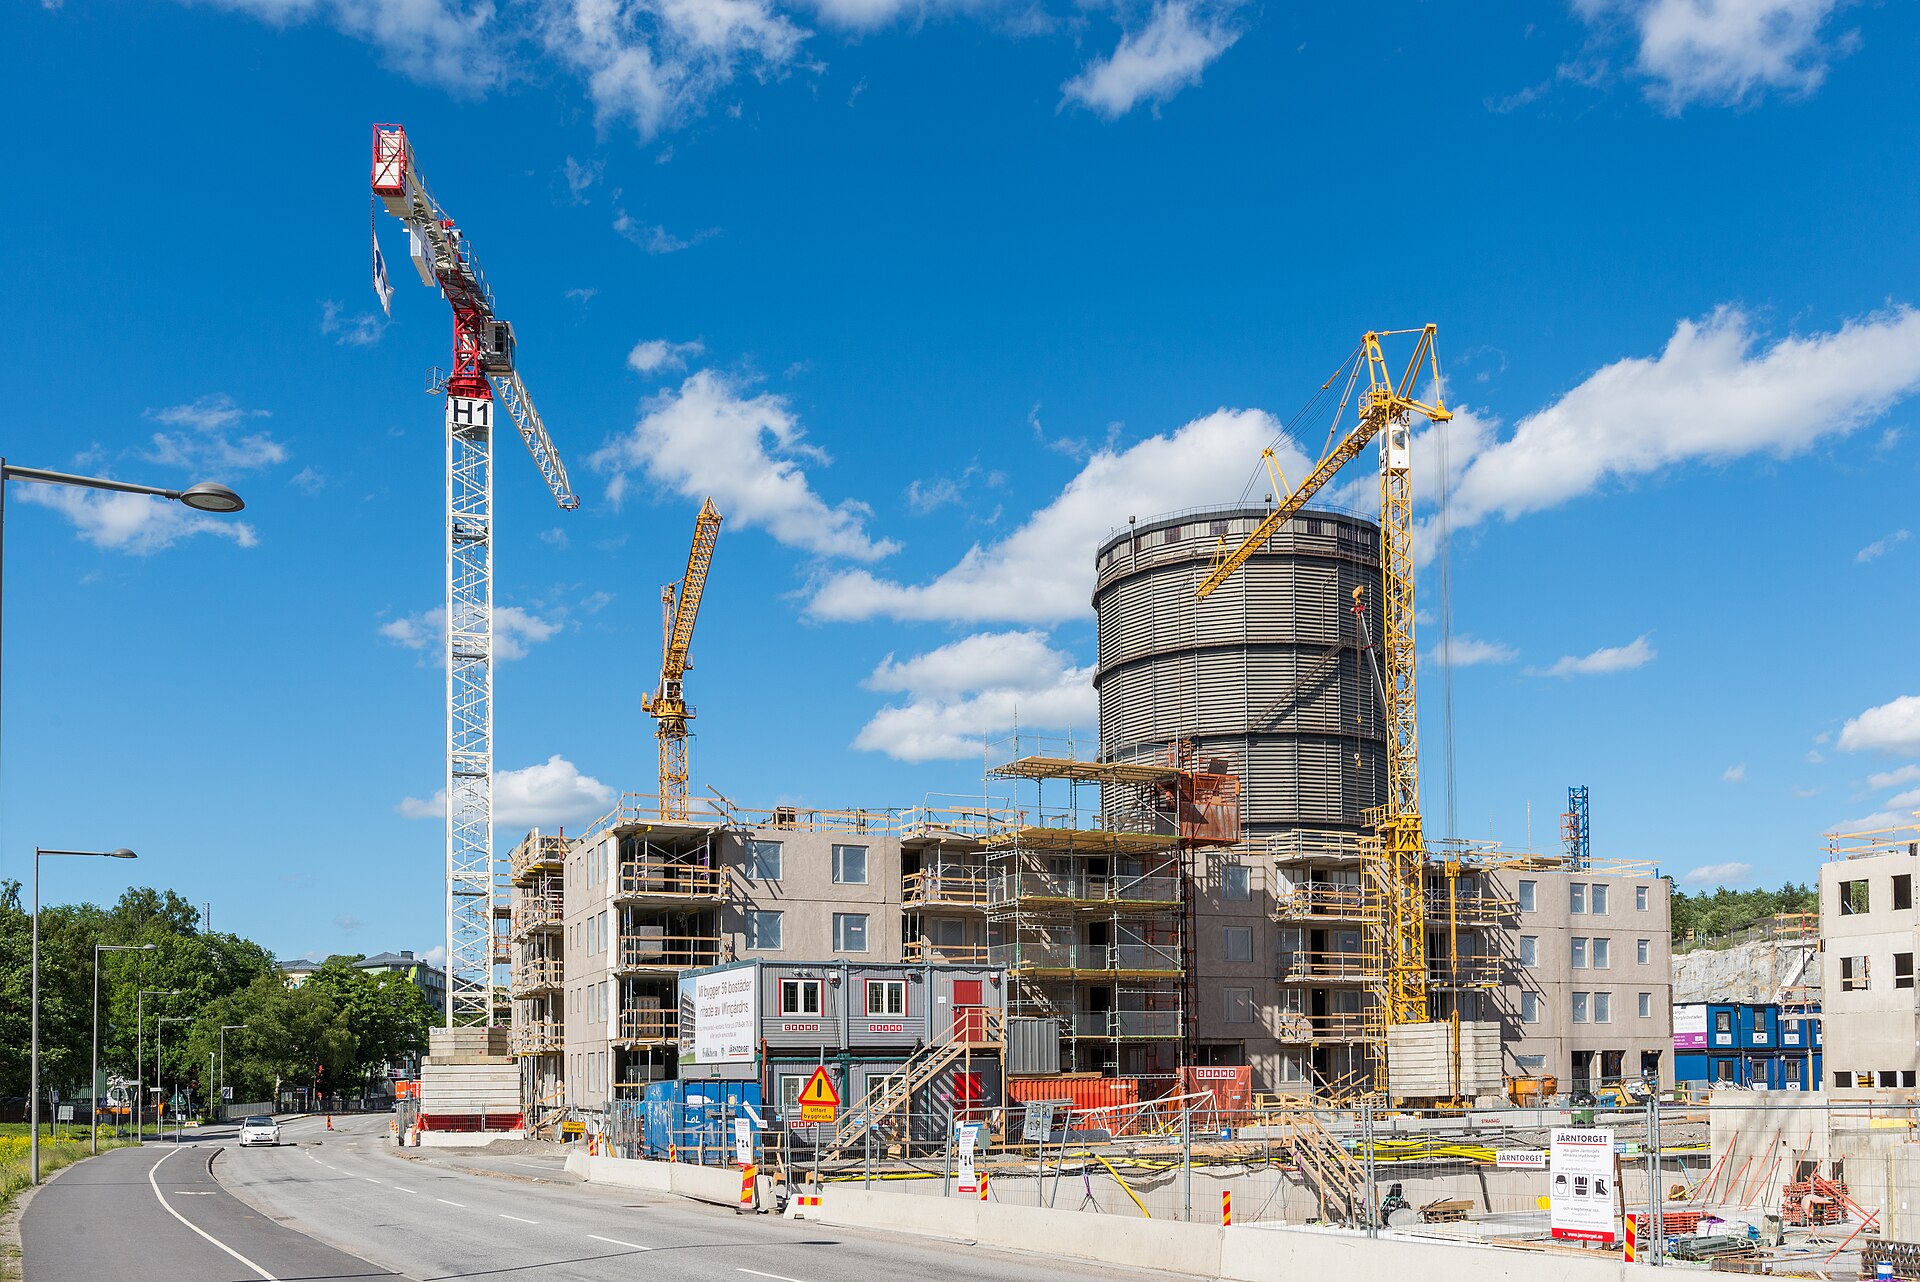
Foto: Arild Vågen, CC BY-SA 3.0, via Wikimedia Commons
Nyproduktion betyder att bostaden säljs för första gången, ofta innan huset är färdigt. Kritiken mot att köpa nyproduktion gäller både avtalet och huset. Du binder dig, ibland flera år före tillträdet, till belopp som bara är beräknade, och du kan inte lämna avtalet för att bostadspriserna har fallit. Flera kostnader kan stiga efter de första åren, och fel i huset ska du kräva av föreningen, inte av byggföretaget. På en bostadsrätt för 3 miljoner kronor kan ett prisfall på 10 procent före tillträdet öka kontantinsatsen från 300 000 till 570 000 kronor.
Vad är en nyproducerad bostadsrätt?
Du köper inte en nyproducerad bostadsrätt av en tidigare ägare, utan av bostadsrättsföreningen, som upplåter lägenheten till dig. Varje lägenhet upplåts bara en gång med bostadsrätt. Därefter säljs den vidare som en begagnad bostadsrätt.
Vid nybyggnad bildas föreningen oftast av företaget som bygger huset, och föreningens styrelse, tillsatt av företaget, fattar besluten under byggtiden. Din motpart är ändå föreningen, inte byggföretaget. Uppstår ett fel eller en försening är det föreningen du ska klaga till.
Köpet sker i upp till tre steg:
- Reservationsavtal. Det regleras inte av bostadsrättslagen och är oftast inte bindande, men vissa varianter kan kosta stora belopp om du hoppar av. Läs vad du skriver under.
- Förhandsavtal. Föreningen förbinder sig att upplåta lägenheten till dig, och du förbinder dig att köpa den. Avtalet är bindande.
- Upplåtelseavtal. Det skrivs när den ekonomiska planen är registrerad och anger insats och årsavgift. I samband med det betalar du ofta en handpenning på cirka 10 procent av priset, med avdrag för det du redan betalat.
En nyproducerad lägenhet kan också vara en ägarlägenhet. Den formen är ovanlig och får bara bildas i utrymmen där ingen bott de senaste åtta åren, alltså i nyproduktion eller i ombyggda lokaler.
Nyproduktion skiljer sig från en begagnad bostadsrätt på fem punkter
| Nyproducerad bostadsrätt | Begagnad bostadsrätt | |
|---|---|---|
| När du binder dig | Genom förhandsavtalet, ofta lång tid före tillträdet | När du köper en bostad som redan finns |
| Vad avgiften bygger på | En kalkyl och en ekonomisk plan med prognos | Föreningens årsredovisningar med faktiskt utfall |
| Budgivning | Ingen, priset står i erbjudandet | Priset avgörs i förhandling eller budgivning |
| Amortering på ditt lån | Banken får medge amorteringsfrihet i högst fem år från tillträdet | Amorteringskravet gäller från början om du lånar över 50 procent av värdet |
| Föreningens fastighetsavgift | Ingen avgift de första 15 åren för hus med värdeår 2012 eller senare | Beror på husets värdeår |
Skillnaderna i de två sista raderna gör att de första åren i en nyproducerad bostadsrätt ofta blir billigare än åren därefter. Räkna på åren efter lättnaderna, inte bara på de första.
Förhandsavtalet släpper dig inte om priserna faller
Ett förhandsavtal kan bara lämnas utan kostnad i fyra lägen:
- lägenheten upplåts inte med bostadsrätt senast vid inflyttningen, och du hyr inte redan lägenheten,
- upplåtelsen sker inte inom skälig tid efter den beräknade tiden, och förseningen beror inte på dig,
- avgifterna för bostadsrätten är väsentligt högre än i förhandsavtalet,
- lägenheten eller andra delar av föreningens hus eller mark avviker väsentligt från det som avtalats.
Vill du lämna avtalet på grund av högre avgifter eller en avvikelse, ska du säga upp det inom tre månader från den dag du fick veta om den. Var gränsen för väsentligt högre går anger inte lagen, så det är till slut en fråga för domstol.
Ett prisfall på bostadsmarknaden är inte ett av de fyra lägena. Bryter du avtalet ändå kan du få ersätta föreningens merkostnader, till exempel för ny annonsering och mellanskillnaden om lägenheten säljs billigare till någon annan. Ersättningen är inte begränsad till förskottet du betalat.
Prisfallet slår också mot lånet. Ett bolån vid köp får vara högst 90 procent av bostadens marknadsvärde. Ett lånelöfte är heller ingen garanti: banken kan neka lånet om den bedömer att bostaden inte motsvarar lånebeloppet. Värderar banken lägenheten lägre än priset när lånet ska betalas ut, räknas taket på det lägre värdet:
| Bostadsrätt för 3 000 000 kronor | Värderad till priset | Värderad 10 procent lägre |
|---|---|---|
| Marknadsvärde | 3 000 000 kronor | 2 700 000 kronor |
| Största möjliga bolån, 90 procent | 2 700 000 kronor | 2 430 000 kronor |
| Kontant att betala | 300 000 kronor | 570 000 kronor |
Ett prisfall på 300 000 kronor kräver 270 000 kronor mer i kontanter, eftersom banken lånar ut 270 000 kronor mindre medan priset är detsamma. Hur stor kontantinsats en bostad kräver i dag räknas fram steg för steg i kalkylen för att köpa bostad.
Äger du redan en bostad som ska säljas finns samma risk åt andra hållet: den kan ha tappat i värde eller vara svår att sälja när tillträdet närmar sig. Förarbetena till lagen pekar ut den som en av de privatekonomiska risker som föreningen bör informera om.
Tillträdet kan ligga flera år bort
Förhandsavtalet ska ange när lägenheten beräknas upplåtas, och den beräknade tiden får inte vara ett intervall på mer än tre månader. Fram till tillträdet kan din inkomst, räntan och dina familjeförhållanden ändras. Ett lånelöfte gäller bara en viss tid, olika lång hos olika banker.
Får du inte tillträda i rätt tid och det inte beror på dig, har du rätt till skälig nedsättning av årsavgiften för den tid du inte kan använda lägenheten. Har bostadsrätten redan upplåtits till dig och är hindret av väsentlig betydelse, kan du ha rätt att säga upp bostadsrätten och frånträda den, så länge du inte har tillträtt lägenheten.
Avgiften i kalkylen är en beräkning, och tre kostnader kan stiga efter de första åren
Innan du skriver förhandsavtalet ska föreningen visa en kalkyl över projektets kostnader som två intygsgivare har granskat. Avgifterna i förhandsavtalet ska bygga på den. Senare upprättas en ekonomisk plan, men planen är inte bindande: styrelsen kan besluta om ändringar även sent under byggtiden, till exempel att ta lån med rörlig ränta i stället för bunden.
Tre kostnader kan vara låga de första åren och stiga sedan:
- Föreningens amortering. Är föreningens lån amorteringsfria de första åren ska planen ange när amorteringen börjar och med vilket belopp.
- Fastighetsavgiften. Nybyggda bostäder med värdeår 2012 eller senare är befriade från fastighetsavgift de första 15 åren. Därefter betalar föreningen högst 1 784 kronor per lägenhet och år, enligt taket för inkomståret 2026. Det är knappt 150 kronor i månaden per lägenhet, och taket ändras från år till år. Infaller avgiften efter prognosperioden ska prognosen ange när den börjar och beräknat belopp.
- Din egen amortering. Är du den som först köper en nyproducerad bostad får banken medge att du inte amorterar under högst fem år från tillträdet. Sedan gäller det vanliga amorteringskravet. På ett lån på 2 700 000 kronor, 90 procent av 3 miljoner kronor, är kravet 2 procent om året. Det blir 54 000 kronor, eller 4 500 kronor i månaden, som tillkommer den dag lättnaden upphör om belåningsgraden då fortfarande är över 70 procent.
Erbjuder säljaren att stå för månadsavgiften under en period, ändrar det inte vad lägenheten kostar i föreningen, bara vem som betalar i början. Räkna med hela avgiften från första dagen när du prövar om du har råd.
Osålda lägenheter är föreningens risk, och därmed din
Lägenheter som inte blir sålda i beräknad tid är en risk för föreningens ekonomi. Förarbetena till lagen pekar ut den som en av de risker föreningen bör beskriva innan du skriver på. Byggföretaget kan ha lämnat en så kallad köpgaranti, alltså lovat föreningen att köpa de lägenheter som fortfarande är osålda vid en viss tidpunkt. Fråga om en sådan garanti finns och vad den omfattar.
Äger byggföretaget lägenheter i föreningen får det också inflytande där. Föreningen ska därför upplysa dig om vilket direkt eller indirekt inflytande byggföretaget har eller kommer att ha, och om föreningen kan rikta krav mot byggföretaget vid förseningar eller fel i huset.
Förskottet och insatsen ska ha säkerhet
Föreningen får bara ta emot förskott av den som har ett förhandsavtal, och bara om Bolagsverket har gett tillstånd. Förskottet får vara högst lika stort som den beräknade insatsen, och tillståndet kräver att föreningen har ställt betryggande säkerhet för återbetalning.
Upplåts lägenheten innan den slutliga kostnaden för huset är redovisad, krävs på samma sätt Bolagsverkets tillstånd och säkerhet för återbetalning av insatsen.
Du ska också få minst sju dagars betänketid och ett skriftligt erbjudande med alla avtalsvillkor. Följs inte reglerna om erbjudande, betänketid och information är förhandsavtalet inte bindande för dig. En ringa brist i informationen kan du dock inte åberopa.
Det här ska du titta på innan du skriver förhandsavtalet
- Prognosen i kalkylen. Leta upp när föreningen börjar amortera och när fastighetsavgiften kommer, och vad årsavgiften beräknas bli då. Känslighetsanalysen visar hur avgiften påverkas av en högre ränta.
- Informationen om risker. Föreningen ska beskriva både sina egna ekonomiska risker och dina privatekonomiska, till exempel vad som händer om du inte får lån eller blir sjuk.
- Byggföretagets roll. Fråga om köpgaranti och om hur många lägenheter företaget kan komma att äga.
- Förskottet. Kontrollera att Bolagsverket har gett tillstånd innan du betalar.
- Din egen kalkyl. Räkna med full amortering, full avgift och ett lägre värde vid tillträdet, och se om du klarar det.
Köper du en begagnad bostadsrätt kan du granska föreningens årsredovisningar innan du lägger bud, och det kan du inte göra i nyproduktion. Står valet i stället mellan att äga och att hyra, finns argumenten i debatten om upplåtelseformerna.
Senast faktagranskad: 17 oktober 2026